




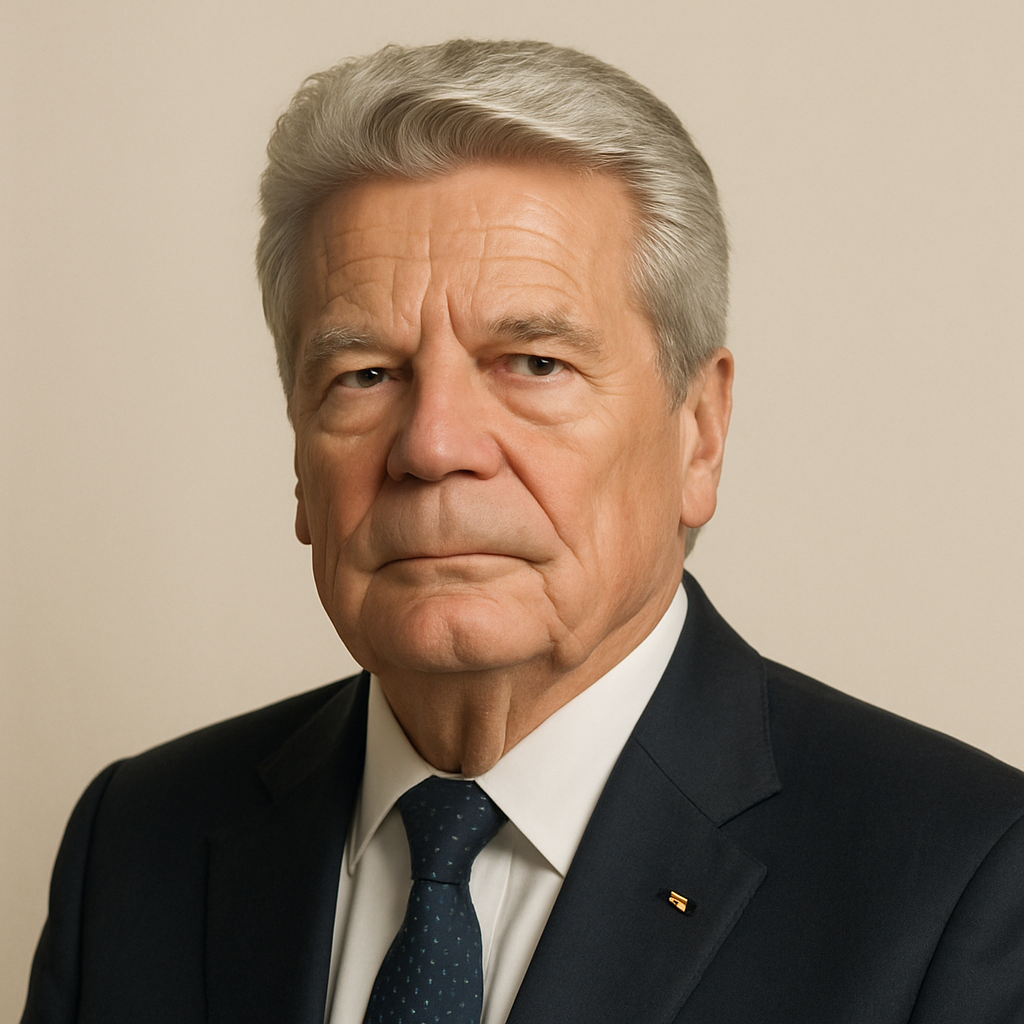
Speech by Federal President Dr. h. c. Joachim Gauck at the opening of the 20th German Banking Day on April 9, 2014, in Berlin:
 Joachim Gauck · Former Federal President of Germany
- Context
- Gauck addressed the 20th German Banking Day in Berlin on April 9, 2014, reflecting on banking reform and responsibility seven years after the global financial crisis.
- Main themes
- Banking reform and accountability, financial crisis legacy, power and responsibility of banks, market regulation, ethics in banking, role of citizens as investors, political oversight of financial markets, money and public discourse, debt and credit dynamics, too-big-to-fail problem, trust in financial institutions
- Duration
- ~20 min
- Words
- 2,422
- Sentences
- 143
- Readability
- 51
- Grade
- 10.5
- Syntax
- 2.85
- Vocabulary
- 2.05
Translated from German
The broad sphere of national life a sentence belongs to. Every sentence has an Arena, so it is the denominator the other indices are read against.
Other143 sentences in 42 paragraphs
When the Federal President opens the German Banking Day, in the seventh year after the outbreak of the global financial and debt crisis, he faces very different expectations. Many citizens wish for the banks to be reprimanded once again, for a reckoning to take place with greed, hubris, misconduct, and loss of control. Many bank managers, perhaps some of you here in the hall, on the other hand, wish for recognition of the reforms, including a new business culture that both politics and the industry are striving for.
Both expectations are, of course, valid.
It is true: Some banks and some employees have incurred a lot of debt. The judiciary is still investigating several cases on suspicion of embezzlement, accounting fraud, or market manipulation. And just a few days ago, further allegations were made public: The financial authorities are investigating whether some particularly clever investment models of banks and investment funds have evaded taxes amounting to billions. Even where there has been no violation of law and regulation, some business practices have been ethically questionable, and some risks have been unacceptably high. Misguided incentives in the bonus system, inflated profit expectations, irresponsible behavior at the expense of others – there was a lot of misdirected creativity at play.
In addition, there were deficiencies in state supervision and regulation, a policy of cheap money, and high levels of debt among states, companies, and citizens. All of this contributed to undermining the stability of an already extremely complex financial system. Individual banks had to be rescued by politics because they were too big to fail, of course at the expense of taxpayers. Thus, a central principle of the market economy was suspended: Those who take risks must be liable for losses.
All of this has often been criticized, and rightly so – I have occasionally expressed critical views on it as well.
On the other hand, it is also true: Much has changed since then. Banks must hold more equity today than before the crisis. New rules are intended to make risky transactions more controllable and transparent. Stress tests are used to assess the viability of banks in times of crisis. And last but not least, many institutions have admitted mistakes, developed new business models, and addressed ethical questions. There is no doubt: The industry is undergoing change.
So, a preliminary conclusion almost seven years after the onset of the crisis is mixed: Mistakes have been recognized, political and corporate reforms are underway. This process is in full swing, but it is far from complete.
Thus, I do not want to engage in bank bashing today, nor can I sing the praises of a perfect banking world.
Rather, I would like to take a step back and begin with something fundamental: I want to talk about money.
Now some may think: not the most original idea at a German Banking Day. But the topic is not as obvious as it seems. Because in our society, it is by no means a given to talk about money. On the contrary, it is often said: One does not talk about money! This is considered offensive, impolite. There may be reasons for this opinion in private life. However, in public life, in the social market economy, such an attitude would be fatal. It would be as if citizens in our democracy agreed on the maxim: "One does not talk about politics!"
Money grants influence, but it also creates dependencies. One can earn it, save it, and invest it – and then trust that others will multiply it. One can borrow it and must then pay it back. Banks are intermediaries between debtors and creditors, and they themselves are both: debtors and creditors. Money and credit, claims and liabilities create dependencies. And where dependencies arise, power is also exercised.
What power today emanates from banks and financial markets can be hinted at by a single number: 30 trillion euros – that is the sum of bank balances in the euro area. Since the financial crisis, the value of globally circulating debt securities has increased again. Never before have there been so many debts, and never before has there been so much wealth as today. Thus, the role of intermediaries between creditors and debtors has never been more important.
The financial and debt crisis has shown us the consequences that can arise when actors fail and control is inadequate or even absent. Precisely because the power of finance is so great and reaches so far into people's everyday lives, our economic system is necessarily dependent on all actors acting informed and responsibly. All actors, what does that mean?
For me,
first
: the banks, that is, their employees and managers.
Second
: the citizens, who as investors must not only look for promises of returns but should also inquire about the risks, which must not remain hidden from them.
And
third
: the politics, which faces the challenge of further developing market order and formulating smart rules that help unleash the forces of the market while preventing abuse.
Let me begin with the special responsibility of banks.
It is worth taking a look at the history of Europe to understand the role that banks and the monetary economy played in the transition to modernity. Back then, when market and coin rights were granted, when cities flourished, when the monetary system spread and banking emerged, Europe broke free from the Middle Ages. The space for trade and exchange grew. And that was good for the citizens of that time. And as the bourgeoisie increasingly emancipated itself in the 19th century, banking opened up to craftsmen, small entrepreneurs, and farmers – and to their ideas. At the same time, cooperative banks emerged, shaped by the idea of mutual self-help. This banking world, which consists of large universal banks and specialized institutions, savings banks, and private banks, is today a reflection of the German economy in all its diversity – from small and medium-sized enterprises to internationally active large companies.
On this occasion, I would like to say that it is worth maintaining this coexistence of private and cooperative banks as well as public savings banks! That much must be said at a banking day.
Today, almost every German citizen is a bank customer, with a checking account, savings book, credit card, personal loan, and sometimes also a securities account at their disposal. Because so many people can easily purchase so many financial products – by the way, often encouraged by politics – and because so much in the industry is new, fast, and confusing, their managers and employees bear a special responsibility – for their customers and for the functioning of our social market economy and ultimately for the trust of citizens in the state and society.
So what is important? Even if it sounds a bit old-fashioned: Employees of banks should indeed orient themselves to the ideal of the honorable banker, especially in times when business is more complex than ever before. They must convince through seriousness and expertise, must be able to explain their actions, and disclose opportunities and risks. And not just in the fine print, but in plain language. Not only for their own legal protection but for the best possible clarification of the customers. This avoids the risk that a customer consciously chooses to take becomes a danger to which they are helplessly exposed.
At this point, I see you in a position of obligation!
I am well aware: Most actors in the banking sector in our country adhere to these rules. They have nothing in common with the financial juggler who plays a leading role in some Hollywood film, but they grant corporate and mortgage loans, inform about savings deposits and retirement provisions – and do good work in the process. They contribute to growth and dynamism, employment and innovation.
Gaining and maintaining trust is in the banks' own interest. Otherwise, they deprive themselves and the market of their business foundation. Nothing illustrates this better than the collapse of the money market at the beginning of the financial crisis, when even banks did not trust each other.
At that time, what I once called the "grimace of unbridled freedom" became evident. It is the freedom, one could say, of adolescents, which defines itself only as freedom from something, from rules, from constraints, and which asks too little about the consequences of its own actions. In contrast, the "freedom I mean," and for which we should strive together, is a freedom to something, to shaping and co-shaping. It is freedom in responsibility, which respects and promotes the bonds and relationships with other people and the community.
That is the freedom of the social market economy – not boundless recklessness. This freedom stands for a culture of responsibility that goes beyond balance sheet profit. In our economic order, private individuals and entrepreneurs can earn good money, and they should do so. The pursuit of profit is by no means reprehensible but a prerequisite for investments and innovations. And those who do business also always take the risk of failure. However, responsibility also means bearing losses themselves. Those who take particularly high risks because they know that someone else will shoulder the costs in an emergency act contrary to this principle.
The departure from the virtues of the social market economy has shaken citizens' trust in banks. And, to be honest: In light of some excesses, I understand that. At the same time, I have the impression that criticism of these conditions sometimes throws the baby out with the bathwater. It sometimes turns into a general skepticism towards the market economy. Competition and freedom are seen as the problem, rather than their abuse. I consider this fatal because the social market economy needs informed citizens who confidently participate in economic life. And with that, I come to my second point, the role of citizens.
Henry Ford, the American industrialist, is attributed with the following statement: "It is good that people do not understand the banking and monetary system; otherwise, we would have a revolution by tomorrow morning." In one respect, I must disagree: It is not good at all if citizens do not sufficiently understand or cannot understand an important economic sector. It is not good if many find it difficult to grasp issues because entire sectors of society are intertwined in ways that are hardly transparent. Even experts have often claimed that they could not follow what was actually happening in the financial markets.
Banks, as I just mentioned, have an obligation here. But the citizen also has a responsibility to take. Those who want to understand the sources of our prosperity, who want to seize personal opportunities and assess risks, must inform themselves and become more competent in financial matters. They must not retreat to the position that one does not talk about money.
An informed citizen should actually have a basic economic education. Studies show that many Germans have a backlog in this area. I know that efforts are being made to creatively convey economic knowledge. There are examples where young people in school already start their own companies or trade on the stock market. They learn to act like entrepreneurs, from product development to marketing and sales. The banking association also makes a good contribution in this area. Nevertheless, I wonder: Is economic education sufficiently taken into account in our schools and vocational schools? Does knowledge of economic interconnections have the same rank that economics has today for our lives and economies?
This is not only important so that individuals can make good decisions for themselves. Just as political education can promote the judgment and engagement of young citizens, the ability to follow economic policy debates, form one's own judgment, and participate in those debates is also essential to democracy. The key figure in this is the much-cited "enlightened citizen." And he is also called upon when it comes to shaping our economic order. Not only political but also economic apathy and ignorance are dangerous.
How important the ability to engage in public discourse about economic issues is becomes evident especially when it comes to drawing conclusions from the crisis. So: what rules do banks need, what limits do markets need? What role does monetary policy play, what power may it exercise? And how do we find our way out of high public debt?
In this context, it is not enough to focus on individual and entrepreneurial actions and only rely on changing mentalities and business models. All of this is correct. But it was also the state framework that enabled and often favored misconduct. And with that, I come to my third and final point.
Since the G20 summit five years ago in Washington, efforts have been made to hold banks more accountable and to set rules to make crises less likely. We Europeans are creating a banking union with a unified supervision in the Eurozone and new procedures to hold owners and creditors accountable when banks get into trouble. This can help us in Europe strengthen the market economy and the monetary union.
It would do us good if such important questions were not discussed solely by policymakers and experts, but more than before also by citizens and the media. For there will continue to be a struggle over the extent of regulation, a struggle that must take place. We must ask ourselves: Has enough really been done to make the financial system more crisis-resistant and to avoid excesses? Or are some rules perhaps already going too far for small banks that are not "systemically important" and are intertwined with other banks?
There can certainly be different answers to this. One that I personally find very appealing comes from Karl Popper, the founder of Critical Rationalism. He once demanded that the free market not be viewed as an "ideological principle," but simply as an order that thrives on the idea that freedom should only be restricted where it is necessary for important reasons. He was aware that it will often be disputed where exactly the boundary of necessity lies. That will remain the case.
Drawing this boundary in a wise and responsible manner is the task of politics. It sets the framework. Just as important, however, is how banks and citizens fill this framework. So let us continue to discuss how responsible action by banks and citizens could be strengthened. Let us discuss necessary limits and the boundary of necessity in the financial markets! In this sense: Let us talk about money.
The original German. The tags above are read on the English translation's sentences.
Wenn der Bundespräsident den Deutschen Bankentag eröffnet, im siebten Jahr nach dem Ausbruch der weltweiten Finanz- und Schuldenkrise, dann steht er ganz unterschiedlichen Erwartungen gegenüber. Viele Bürger wünschen sich, dass den Banken wieder einmal die Leviten gelesen werden, dass noch einmal abgerechnet wird mit Gier, Größenwahn, Fehlverhalten und Kontrollverlust. Viele Bankmanager, vielleicht auch manche von Ihnen hier im Saal, wünschen sich dagegen eine Würdigung der Reformen, auch einer neuen Geschäftskultur, um die sich die Politik und die Branche jeweils bemühen.
Beide Erwartungen sind selbstverständlich.
Es stimmt ja: Einige Banken und einige Mitarbeiter haben sich eine Menge zu Schulden kommen lassen. Die Justiz ermittelt noch immer in mehreren Fällen wegen des Verdachts auf Untreue, Bilanzfälschung oder Marktmanipulation. Und erst vor wenigen Tagen wurden weitere Vorwürfe öffentlich: Die Finanzbehörden untersuchen, ob durch einige besonders trickreiche Anlagemodelle der Banken und der Geldanlagefonds Steuern in Milliardenhöhe hinterzogen wurden. Auch dort, wo nicht gegen Recht und Gesetz verstoßen wurde, war manches Geschäft ethisch fragwürdig, manches Risiko auch unvertretbar hoch. Falsche Anreize im Bonussystem, übersteigerte Gewinnansprüche, verantwortungsloses Verhalten zu Lasten Dritter – da war viel fehlgeleitete Kreativität im Spiel.
Hinzu kamen Mängel in der staatlichen Aufsicht und Regulierung, eine Politik des billigen Geldes und eine hohe Verschuldung bei Staaten, Unternehmen und Bürgern. Das alles trug dazu bei, dass die Stabilität des ohnehin extrem komplexen Finanzsystems unterminiert wurde. Einzelne Banken mussten, weil too big to fail, von der Politik gerettet werden, natürlich auf Kosten der Steuerzahler. So wurde ein zentrales Prinzip der Marktwirtschaft außer Kraft gesetzt: Wer Risiken eingeht, muss für Verluste haften.
Das alles ist oft und völlig zu Recht kritisiert worden – auch ich habe mich gelegentlich kritisch dazu geäußert.
Andererseits ist aber auch richtig: Es hat sich inzwischen viel getan. Banken müssen heute mehr Eigenkapital vorhalten als vor der Krise. Neue Regeln sollen riskante Geschäfte kontrollierbarer, durchschaubarer machen. Mit Stresstests wird die Überlebensfähigkeit der Banken im Krisenfall überprüft. Und nicht zuletzt haben viele Institute Fehler eingestanden, sie haben neue Geschäftsmodelle entwickelt und sie haben sich ethischen Fragen gestellt. Kein Zweifel: Die Branche befindet sich im Wandel.
Ein Zwischenfazit fast sieben Jahre nach Beginn der Krise fällt also gemischt aus: Fehler sind erkannt, politische und unternehmerische Reformen auf dem Weg. Dieser Prozess ist in vollem Gang, aber er ist noch lange nicht abgeschlossen.
So will ich heute weder Bankenbeschimpfung betreiben noch kann ich eine heile Bankenwelt besingen.
Vielmehr möchte ich einen Schritt zurücktreten und mit etwas Grundlegendem beginnen: Ich möchte über Geld sprechen.
Nun wird mancher denken: nicht die originellste Idee auf einem Deutschen Bankentag. Aber ganz so naheliegend ist das Thema eben doch nicht. Denn es ist in unserer Gesellschaft ja keineswegs selbstverständlich, über Geld zu sprechen. Ganz im Gegenteil, es heißt doch oft: Über Geld spricht man nicht! Das gilt als anstößig, als unmanierlich. Es mag im Privatleben durchaus Gründe für diese Meinung geben. Im öffentlichen Leben aber, in der Sozialen Marktwirtschaft, wäre eine solche Haltung fatal. So, als ob sich die Bürger in unserer Demokratie auf die Maxime einigten: „Über Politik spricht man nicht!“
Geld verleiht Einfluss, aber es erzeugt auch Abhängigkeiten. Man kann es verdienen, sparen und anlegen – und dann darauf vertrauen, dass andere es vermehren. Man kann es sich leihen und muss es anschließend zurückzahlen. Banken sind Mittler zwischen Schuldnern und Gläubigern, und sie selbst sind beides: Schuldner und Gläubiger. Geld und Kredit, Forderungen und Verbindlichkeiten erzeugen Abhängigkeiten. Und wo Abhängigkeiten entstehen, da wird auch Macht ausgeübt.
Welche Macht heute von Banken und Finanzmärkten ausgeht, lässt eine einzige Zahl erahnen: 30 Billionen Euro – das ist die Summe der Bankbilanzen im Euroraum. Seit der Finanzkrise hat sich der Wert der weltweit zirkulierenden Schuldtitel noch einmal erhöht. Noch nie gab es so viele Schulden, und noch nie gab es so viel Vermögen wie heute. Nie war also die Rolle der Vermittler zwischen Gläubigern und Schuldnern wichtiger.
Die Finanz- und Schuldenkrise hat uns vor Augen geführt, welche Konsequenzen es haben kann, wenn Akteure versagen und die Kontrolle lückenhaft ist oder gar ausbleibt. Gerade weil die Wirkungsmacht der Finanzwirtschaft so groß ist und so weit in die Lebenswirklichkeit der Menschen hineinreicht, gerade deshalb ist unser Wirtschaftssystem zwingend darauf angewiesen, dass alle Akteure informiert und verantwortungsbewusst handeln. Alle Akteure, was heißt das?
Für mich
erstens
: die Banken, also ihre Mitarbeiter und Manager.
Zweitens
die Bürger, die als Anleger nicht nur nach Renditeverheißungen schielen dürfen, sondern auch nach dem Risiko fragen sollten, das ihnen allerdings nicht verborgen bleiben darf.
Und
drittens
die Politik, die vor der Herausforderung steht, die Marktordnung fortzuentwickeln und kluge Regeln zu formulieren, die helfen, die Kräfte des Marktes freizusetzen und gleichzeitig Missbrauch zu verhindern.
Lassen Sie mich mit der besonderen Verantwortung der Banken beginnen.
Es lohnt sich, einen Blick auf die Geschichte Europas zu werfen, um zu verstehen, welche Rolle Banken und Geldwirtschaft beim Weg in die Neuzeit spielten. Damals, als Markt- und Münzrechte verliehen wurden, als die Städte aufblühten, als das Geldwesen sich ausbreitete und das Bankenwesen entstand, da löste sich Europa aus dem Mittelalter. Der Raum des Handels und Austausches wuchs. Und das war gut für die Bürger der damaligen Zeit. Und als sich das Bürgertum im 19. Jahrhundert zunehmend emanzipierte, da öffnete sich das Bankwesen für Handwerker, Kleinunternehmer und Bauern – und für ihre Ideen. Zur gleichen Zeit entstanden damals die Genossenschaftsbanken, die vom Gedanken der gemeinschaftlichen Selbsthilfe geprägt waren. Diese Bankenwelt, die aus großen Universalbanken und Spezialinstituten, aus Sparkassen und Privatbanken besteht, sie ist heute ein Spiegel der deutschen Wirtschaft in ihrer ganzen Vielfalt – vom Mittelstand bis zu den international aktiven Großunternehmen.
Bei dieser Gelegenheit möchte ich sagen, dass es sich lohnt, an diesem Neben- und Miteinander von Privat- und Genossenschaftsbanken sowie öffentlich-rechtlichen Sparkassen festzuhalten! So viel muss sein auf einem Bankentag.
Heute ist fast jeder Bundesbürger ein Bankkunde, dem Girokonto, Sparbuch, Kreditkarte, Privatdarlehen und manchmal auch ein Wertpapierdepot zur Verfügung stehen. Weil so viele Menschen so einfach so viele Finanzprodukte kaufen können – übrigens durchaus ermutigt von der Politik –, weil in der Branche so vieles neu, schnell und unübersichtlich ist, wächst ihren Managern und Mitarbeitern eine besondere Verantwortung zu – für ihre Kunden und für das Funktionieren unserer Sozialen Marktwirtschaft und damit letztlich für das Vertrauen der Bürgerinnen und Bürger in Staat und Gesellschaft.
Worauf kommt es also an? Auch wenn es ein wenig altmodisch klingt: Mitarbeiter von Banken dürfen sich durchaus am Ideal des ehrbaren Bankiers orientieren, gerade in Zeiten, da die Geschäfte so komplex sind wie nie zuvor. Sie müssen durch Seriosität und Sachkenntnis überzeugen, müssen ihr Handeln erklären können, Chancen und Risiken offenlegen. Und zwar nicht nur im Kleingedruckten, sondern im Klartext. Nicht nur zur eigenen rechtlichen Absicherung, sondern zur bestmöglichen Aufklärung der Kunden. So wird vermieden, dass sich das Risiko, für das sich ein Kunde bewusst entscheidet, in eine Gefahr verwandelt, der er hilflos ausgeliefert ist.
An diesem Punkt sehe ich Sie in der Bringschuld!
Ich weiß sehr wohl: Die meisten Akteure des Bankgewerbes in unserem Land halten sich an diese Regeln. Sie haben nichts gemein mit dem Finanzjongleur, der in manchem Hollywoodfilm eine Hauptrolle spielt, sondern sie vergeben Firmen- und Hypothekenkredite, informieren über Spareinlagen und Altersvorsorge – und leisten dabei gute Arbeit. Sie tragen bei zu Wachstum und Dynamik, Beschäftigung und Innovation.
Vertrauen zu erwerben und zu erhalten liegt im eigenen Interesse der Banken. Denn sonst entziehen sie sich selbst und dem Markt die Geschäftsgrundlage. Nichts illustriert dies besser als der Zusammenbruch des Geldmarktes zu Beginn der Finanzkrise, damals haben sich nicht einmal die Banken untereinander vertraut.
Damals zeigte sich, was ich einmal die „Fratze der ungezügelten Freiheit“ genannt habe. Es ist die Freiheit, man könnte sagen, der Pubertierenden, die sich nur als Freiheit von etwas definiert, von Regeln, von Zwängen, und die zu wenig nach den Folgen des eigenen Handelns fragt. Dagegen ist die „Freiheit, die ich meine“, und nach der wir gemeinsam streben sollten, eine Freiheit zu etwas, zu Gestaltung und Mitgestaltung. Es ist Freiheit in Verantwortung, die die Bindungen und Beziehungen zu anderen Menschen und zum Gemeinwesen respektiert und fördert.
Das ist die Freiheit der Sozialen Marktwirtschaft – nicht der grenzenlose Übermut. Diese Freiheit steht für eine Kultur der Verantwortung, die über den Bilanzgewinn hinausgeht. In unserer Wirtschaftsordnung können Privatleute und Unternehmer gutes Geld verdienen, und sie sollen es sogar. Gewinnstreben ist keinesfalls verwerflich, sondern Voraussetzung für Investitionen und Innovationen. Und wer Geschäfte macht, geht auch immer das Risiko ein zu scheitern. Zur Verantwortung aber gehört es, Verluste dann auch selbst zu tragen. Wer besonders hohe Risiken eingeht, weil er weiß, dass im Notfall ein anderer die Kosten schultern wird, der handelt diesem Prinzip zuwider.
Die Abkehr von Tugenden der Sozialen Marktwirtschaft hat das Vertrauen der Bürger in die Banken erschüttert. Und, ehrlich gesagt: Angesichts mancher Exzesse verstehe ich das auch. Zugleich habe ich den Eindruck, dass auch die Kritik an diesen Zuständen manchmal das Kind mit dem Bade ausschüttet. Sie schlägt bisweilen um in eine ganz allgemeine Skepsis gegenüber der Marktwirtschaft. Da werden Wettbewerb und Freiheit für das Problem gehalten, und nicht deren Missbrauch. Das halte ich für fatal, denn Soziale Marktwirtschaft braucht informierte Bürger, die selbstbewusst am Wirtschaftsleben teilnehmen. Und damit bin ich bei meinem
zweiten
Punkt angelangt, bei der Rolle der Bürger.
Henry Ford, dem amerikanischen Industriellen, wird folgende Feststellung zugeschrieben: „Es ist gut, dass die Menschen das Bank- und Geldsystem nicht verstehen, sonst hätten wir eine Revolution noch morgen früh.“ In einem Punkt muss ich da widersprechen: Es ist ganz und gar nicht gut, wenn Bürger einen wichtigen Wirtschaftssektor nicht hinreichend verstehen oder verstehen können. Es ist nicht gut, wenn es vielen schwerfallen muss, Sachverhalte zu durchdringen, weil ganze Teilbereiche der Gesellschaft auf kaum durchschaubare Art miteinander verflochten sind. Selbst Experten haben nach eigenem Bekunden oft nicht nachvollziehen können, was auf den Finanzmärkten tatsächlich vor sich ging.
Banken, ich habe es eben erwähnt, haben hier eine Bringschuld. Aber der Bürger, er hat durchaus auch eine Holschuld. Wer die Quellen unseres Wohlstands verstehen, wer persönliche Chancen nutzen und Risiken einschätzen will, der muss sich informieren und in Finanzfragen kompetenter werden. Er darf sich nicht auf den Standpunkt zurückziehen, dass man über Geld nicht spricht.
Zum informierten Bürger gehört doch eigentlich eine ökonomische Grundbildung. Studien belegen, dass viele Deutsche hier Nachholbedarf haben. Ich weiß, dass einiges getan wird, um ökonomisches Wissen kreativ zu vermitteln. Da gibt es Beispiele, bei denen junge Menschen in der Schule schon eigene Firmen gründen oder an der Börse handeln. Sie lernen dabei wie Unternehmer zu agieren, von der Produktentwicklung bis hin zu Marketing und Vertrieb. Auch der Bankenverband leistet auf diesem Gebiet einen guten Beitrag. Trotzdem, ich frage mich: Wird die ökonomische Bildung in unseren Schulen und Berufsschulen ausreichend berücksichtigt? Hat das Wissen über ökonomische Zusammenhänge den gleichen Rang, den die Ökonomie heute für unser Leben und Wirtschaften hat?
Das ist nicht nur wichtig, damit der Einzelne gute Entscheidungen für sich selbst treffen kann. Wie durch politische Bildung Urteilsfähigkeit und Engagement junger Mitbürger gefördert werden kann, so ist auch die Fähigkeit wichtig, wirtschaftspolitische Debatten zu verfolgen, sich dort ein eigenes Urteil zu bilden und sich selbst an den Debatten zu beteiligen. Das gehört elementar zur Demokratie. Deren Schlüsselfigur ist doch der vielzitierte „mündige Bürger“. Und der ist auch gefragt, wenn es um die Gestaltung unserer Wirtschaftsordnung geht. Nicht nur politische, auch ökonomische Apathie und Unwissenheit sind gefährlich.
Wie wichtig die Fähigkeit zum öffentlichen Gespräch über wirtschaftliche Fragen ist, das zeigt sich gerade dann, wenn es darum geht, die Konsequenzen aus der Krise zu ziehen. Also: welche Regeln brauchen Banken, welche Grenzen die Märkte? Welche Rolle spielt die Geldpolitik, welche Macht darf sie ausüben? Und wie finden wir den Weg aus der hohen Staatsverschuldung?
Dabei reicht es nicht aus, individuelles und unternehmerisches Handeln in den Blick zu nehmen und nur auf die Veränderung von Mentalitäten und Geschäftsmodellen zu setzen. Das alles ist richtig. Aber es war auch die staatliche Rahmenordnung, die Fehlverhalten ermöglicht und oft auch begünstigt hat. Und damit bin ich beim
dritten
und letzten Punkt.
Seit dem G20-Gipfel vor fünf Jahren in Washington wird daran gearbeitet, Banken stärker in Haftung zu nehmen und Regeln zu setzen, um Krisen weniger wahrscheinlich zu machen. Wir Europäer schaffen mit der Bankenunion eine einheitliche Aufsicht im Euroraum und neue Verfahren, um Eigner und Gläubiger in Haftung zu nehmen, wenn Banken ins Schlingern geraten. Damit kann es uns in Europa gelingen, Marktwirtschaft und Währungsunion zu stärken.
Es würde uns guttun, wenn solche wichtigen Fragen nicht allein von Fachpolitikern und Experten diskutiert würden, sondern stärker als bisher auch von Bürgern und Medien. Denn es wird weiter um das Ausmaß der Regulierung gerungen werden, gerungen werden müssen. Wir müssen uns fragen: Wurde wirklich schon genug getan, um das Finanzsystem krisenfester zu machen und Exzesse zu vermeiden? Oder geht manche Regel gerade für kleine Banken, die nicht „systemrelevant“ sind und mit anderen Banken verflochten sind, vielleicht schon zu weit?
Dazu kann es durchaus unterschiedliche Antworten geben. Eine, die mir persönlich sehr sympathisch ist, stammt von Karl Popper, dem Begründer des Kritischen Rationalismus. Er hat einmal gefordert, den freien Markt nicht als „ideologisches Prinzip“ zu betrachten, sondern einfach als eine Ordnung, die davon lebt, dass die Freiheit nur dort zu beschränken ist, wo es aus wichtigen Gründen notwendig ist. Er war sich bewusst, dass oftmals umstritten sein wird, wo genau die Grenze des Notwendigen verläuft. Das wird auch so bleiben.
Diese Grenze in kluger und verantwortungsvoller Weise zu ziehen, das ist Aufgabe der Politik. Sie gibt den Rahmen vor. Mindestens genauso wichtig ist es dann aber, wie Banken und Bürger diesen Rahmen füllen. Lassen Sie uns also weiter diskutieren, wie verantwortungsvolles Handeln von Banken und Bürgern zu stärken wäre. Lassen Sie uns über notwendige Grenzen und die Grenze des Notwendigen auf den Finanzmärkten diskutieren! In diesem Sinne also: Lassen Sie uns über Geld reden.