




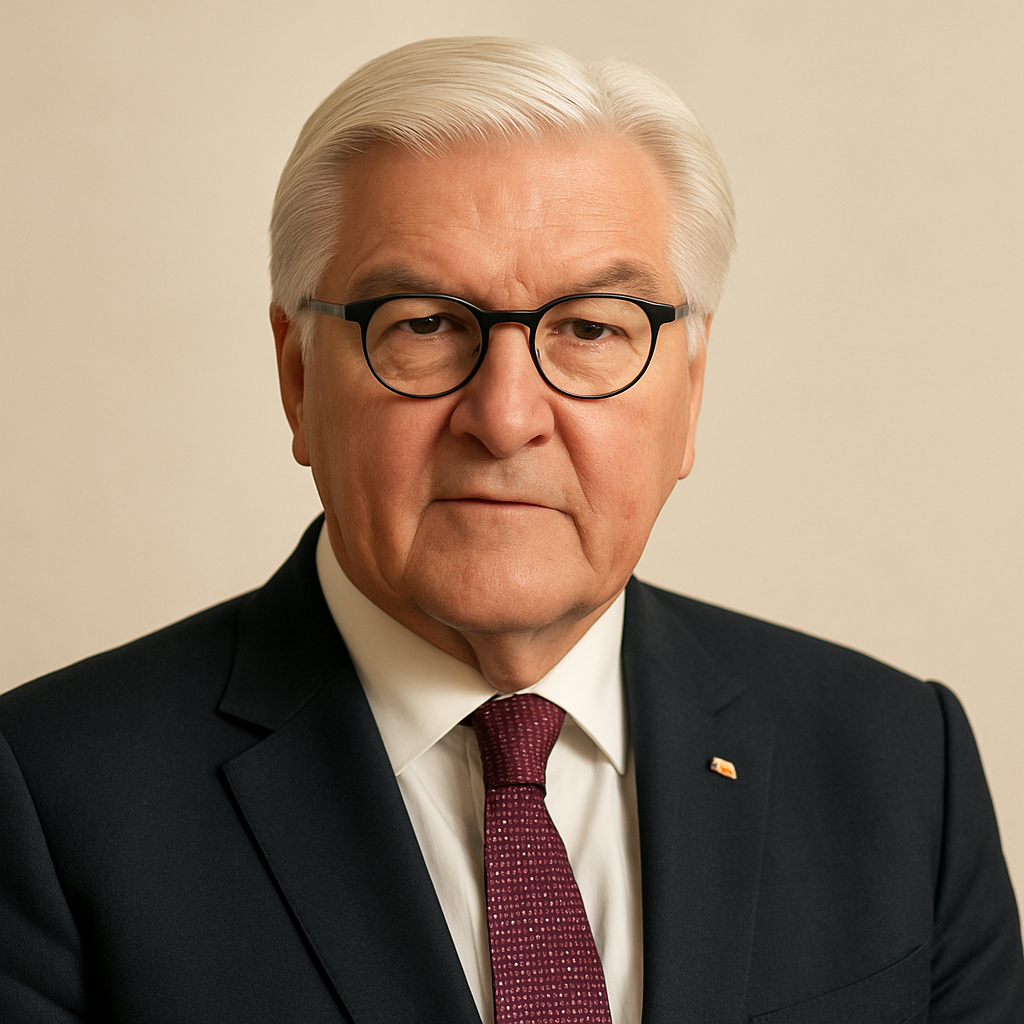
Speech by Federal President Dr. Frank-Walter Steinmeier at the celebratory event "100 Years of Financial Jurisdiction in Germany" on October 1, 2018, in Munich:
 Frank-Walter Steinmeier · Federal President of Germany
- Context
- Steinmeier addressed a celebratory event marking the 100th anniversary of financial jurisdiction in Germany, held on October 1, 2018, in Munich.
- Main themes
- Financial jurisdiction in Germany, rule of law, tax law history, Reichsfinanzhof centenary, National Socialist appropriation of courts, legal protection of taxpayers, state authority and coercion, historical continuity and rupture, persecution of Jewish citizens, institutional memory and accountability
- Duration
- ~22 min
- Words
- 2,664
- Sentences
- 111
- Readability
- 38
- Grade
- 13.8
- Syntax
- 3.05
- Vocabulary
- 2.29
Translated from German
The broad sphere of national life a sentence belongs to. Every sentence has an Arena, so it is the denominator the other indices are read against.
Other111 sentences in 22 paragraphs
"In this world, nothing is certain except death and taxes." This aphorism is attributed to Benjamin Franklin and is certainly well known in this court. It uniquely illustrates the significance of taxes for the citizens of a state, but also that no state has ever been established without taxes. As we celebrate here in Munich the 100th anniversary of the introduction of financial jurisdiction in Germany, we cannot do so without recognizing: Taxes are among those areas of state authority where a state confronts people particularly forcefully, namely with command and coercion. The limitation of state authority through its binding to law and legislation, as well as the control of state power by independent courts, is a remarkable civilizational and cultural achievement. This achievement has a longer tradition in Germany; I would only like to remind you of the Kreuzberg ruling of the Prussian Higher Administrative Court from 1882. Today, despite nostalgic glorification, it is seen as a legal confirmation of the civil state that had politically prevailed during the 19th century. Key ideas of the rule of law – legal basis and limitation, definiteness and predictability of state interventions, and legal protection through courts – find their confirmation here. The rule of law thus primarily means: binding to the law, legal certainty, and protection from the state.
In this tradition stands the introduction of financial jurisdiction 100 years ago. Although the Imperial Court of Justice had already mediated disputes concerning the general imperial tax since the 15th century, and with the introduction of administrative jurisdiction in the German states in the 19th century, there was to some extent legal protection against tax administrative acts, specific legal protection in tax law matters has only existed since the Reichsfinanzhof began its work on October 1, 1918 – even before the proclamation of the Republic. Although conceived and implemented during the Empire, the introduction of financial jurisdiction was, contrary to any suspicion, not an expression of authoritarian thinking. Rather, the legal protection of the individual was indeed the focus of this initiative. A source states: Taxpayers were to be protected from excessive tax demands that threatened with new imperial taxes as a consequence of military expenditures in World War I.
Nevertheless: "100 years of financial jurisdiction in Germany" – such an anniversary raises questions. We are not celebrating the 100th birthday of a court! The Reichsfinanzhof began its work on October 1, 1918, in the last days of the Empire. And today, the Federal Finance Court resides in the Fleischerschlösschen in Munich. The two different names already illustrate: Not only 100 years of tax jurisdiction are reflected in this anniversary, but also 100 years of tumultuous German history.
When we honor financial jurisdiction today, we must not overlook the bridge of this development and must not remain silent about the dark times of the National Socialist years. After the Reichsfinanzhof fulfilled its role in the 1920s as a self-assured, independent control body in tax law, it was integrated into the National Socialist system of rule after 1933. Its internationally respected president, Herbert Dorn, who was one of the founding fathers of international tax law, was retired on March 31, 1934, based on the Law for the Restoration of the Professional Civil Service. The dismissal letter could not have been more unadorned. It was meant to make clear the condemnation of Herbert Dorn. Herbert Dorn managed to escape into exile and survived the National Socialist tyranny. Two other judges of the Reichsfinanzhof were deported – Rolf Grabower and Franz Oppens. Franz Oppens did not return from Auschwitz.
In preparing my speech today, I learned that while there are isolated academic works, there is no comprehensive scientific investigation into the activities of the Reichsfinanzhof under National Socialist rule. Would it not be good to close this gap now? And in this way to show that and how the National Socialists used the law – including tax law – as an instrument of discrimination! Sebastian Haffner vividly describes in his "History of a German" the atmosphere he experienced as a trainee during those days when SA men stormed into the library of the Berlin Chamber Court with the words "Non-Aryans must leave the premises immediately," and the present trainees, judges, and lawyers accepted the evacuation of the court almost without protest. "When I left the Chamber Court," writes Sebastian Haffner, "it stood gray, cool, and composed as always, elegantly set back from the street behind its park trees. It did not show in any way that it had just collapsed as an institution."
Tax law, tax authorities, and financial courts were not spared from this National Socialist appropriation. Tax law became an instrument to financially plunder particularly Jewish fellow citizens. Tax authorities and courts were required to base their assessments of tax facts on the National Socialist worldview – so the legal order from § 1 para. 1 of the Tax Law Adjustment Act of 1934 stated. Here, a legal basis was found for the "unlimited interpretation," as Bernd Rüthers called it, with which National Socialist jurists ideologized legal provisions in all areas of law, made the law subservient to the National Socialist claim to power, and thus paved the way for its arbitrary application. Tax provisions were thus also interpreted and applied by the Reichsfinanzhof to the detriment of Jewish fellow citizens. The tax matters of others, individuals or institutions disfavored by the regime – such as churches, religious communities, and spiritual orders – were similarly used as instruments of oppression and discrimination. There are distressing examples of this in the instructive exhibition of the Federal Finance Court in the Fleischerschlösschen.
As we remember this part of German judicial history today, we must acknowledge: This event is so distant – but some aspects are also close, when I think of current debates about challenges to democracy today.
Back then, a democratically organized state had just been established with the Weimar Constitution; it had a section on fundamental rights, and it recognized the independence of judges – the Weimar Constitution was a quite modern constitution for its time. Nevertheless, all its safeguards and guarantees were rendered ineffective within a short time, and parliamentary democracy was radically abolished. The democratic humus layer was too thin. Weimar, a democracy with only a few democrats – and that is where it failed.
History does not repeat itself – let us hope – yet we can learn from it. Even today, we live in a time when at least the impression can arise that democracy does not seem particularly deeply rooted among parts of the population. Many people seem to have lost the awareness that the democratic rule of law did not fall from the sky and is not guaranteed forever. Many do not want to know or ignore that it only has a future if democrats engage for its preservation and future.
I notice in the current discussion: It is no longer questioned when democracy is recently used as a general term for different forms of liberal and illiberal democracy.
This is the case in Germany, but unfortunately also with our closest neighbors in Europe. Here and there, painful experiences have led to a reliance on rule of law safeguards – for us as a consequence of National Socialist tyranny, for many neighbors after 1990 as a departure from communist rule. Constitutional and legal binding, judicial and constitutional court control of state actions, including that of the legislator, are again underestimated civilizational achievements today. They curb the arbitrary exercise of state power and tame it. As safeguards, they are completely indispensable because they are a core essence of the free rule of law. However, it seems, as the Vice President of the European Court of Human Rights recently wrote, that the basic consensus on the rule of law and human rights in Europe has become fragile.
For the liberal democracy and the rule of law are being called into question in some countries, structures and legal safeguards are being severely restricted or even eliminated. Governments with authoritarian claims often curtail the independence of the courts as one of their first steps, restrict fundamental rights and rule of law standards, and replace independent officials with compliant ones. The idea of an illiberal democracy, a system in which at least the values of liberal democracy are no longer to be a central element of state organization, has gained traction in some parts of Europe. For those who consider this exaggerated, I recommend reading the speech by Viktor Orbán at the Bálványos Summer University in July of this year. But an "illiberal democracy" is a contradiction in terms. Rule in democracy, rule of the majority, is not unlimited; it is bound by law, and it does not exhaust itself in plebiscitary acclamation without rule of law and without minority protection, as some apparently would like it to be. Democracy is either liberal or it is not democracy. I repeat what I already said last Wednesday in Frankfurt: We should sharpen the concept of democracy again and must not allow it to be manipulated in Europe or here in Germany by those who pursue illiberal or authoritarian goals.
It must greatly concern us when in Europe freedom of opinion and the press is legally hindered or factually eliminated; when in Europe the independence of the judiciary is restricted. This happens by curtailing the competencies of constitutional courts and neutralizing them, by increasing the number of judges and filling the new positions with party loyalists. Or another example: Judges are removed from office by simple orders from the Minister of Justice and transferred to a lower court or directly retired. Or the age limit for all judges is lowered, so that an entire generation retires. Or when governments announce that they will ignore unfavorable rulings of the European Court of Justice in Luxembourg in the future.
For all these scenarios, we unfortunately have examples in the recent judicial policies of European member states. I do not join the ranks of those who daily sing the swan song of the liberal democracy of the West. One can also talk and write oneself into apocalyptic moods. But we should note: There are tendencies that stand in contrast to the achievements of our free societies and states. We must remember: The liberal Western democratic model, as it underlies European legal cultures, is the common foundation. Europe is a community of law – it stands for the separation of powers, the rule of law, minority protection, the validity of fundamental rights, and independent courts. And this must be preserved – everywhere in Europe!
But the view into foreign countries must not be a condescending one and should not prevent us from being sensitive to changes in our own country. We should take notice when the executive disregards a decision of the Federal Constitutional Court; when administrative courts are sidelined and presented with completed facts before they can decide; when courts must loudly consider the application of coercive measures against authorities to enforce their decisions, as the Bavarian Administrative Court recently did in a proceeding.
These may only be isolated cases, and each alone – compared to foreign countries – certainly not so serious. In other words: They are examples of a tendency that is not yet a cause for alarmism. Nevertheless, sensitivity to all forms of a weakening of the authority of the judiciary is indicated – an effect that may be further intensified when occasionally politics demands that courts take into account the legal sentiments of the population in their decisions. The Basic Law is actually clear and unambiguous: "The judges are independent and subject only to the law." It cannot be stated more briefly and clearly! I have already pointed this out at my meeting with the presidents of the constitutional courts of the federal and state levels on May 4 in Schwetzingen and on the occasion of the last change of judges at the Federal Constitutional Court: Trust in the judiciary and in the rule of law is not "nice to have." Legal fidelity and obedience to the law are the basis for our peaceful coexistence.
But we should know: Trust must be continually earned and reaffirmed. Especially when public authorities ignore judgments, this does not contribute to strengthening citizens' trust in the state and its institutions as a whole. And this trust is not easily gained: Ernst-Wolfgang Böckenförde pointed out with his well-known statement that the secular state lives on conditions that it cannot create itself. Perhaps it is also the erosion of these conditions that makes it easy for populists, both here and among our neighbors, to rally supporters around the fight against the established order, which is inscribed with a body of common sense, and to gain approval for the disparagement of democratic and rule-of-law institutions.
We cannot remain indifferent to this. The integrity of the rule-of-law institutions and respect for judicial decisions are among the core prerequisites of a functioning democracy. The President of the Federal Constitutional Court recently put it succinctly at the Lawyers' Day: "Every investment in the rule of law is also an investment in democracy." There is nothing to add to that.
I might be tempted to address the dispute over non-application decrees in tax law in this context – a contentious issue since the establishment of a separate financial jurisdiction. But there are those more qualified than I to debate this. In any case, the Federal Fiscal Court was established with the awareness of not being an assistant to the tax administration or even the Federal Ministry of Finance. It began its work in the autumn of 1950 as the first Supreme Federal Court, taking the place of the Bavarian Supreme Financial Court, which had been established in 1945. Since then, it has fulfilled its task of protecting the legal positions of taxpayers – in individual cases and through oversight of the uniform application of existing tax law provisions.
The Federal Fiscal Court has also not shied away from new developments. European law and its requirements have not only had to be taken into account by the Federal Fiscal Court and the financial judiciary, but – when substantial doubts were indicated – also had to be examined for compatibility with other laws and European law. I mention this because the Federal Fiscal Court and the financial courts are among those courts that are particularly exemplary when it comes to referrals to the European Court of Justice in Luxembourg.
All of this is good, but it is not a given! The establishment of a specialized financial jurisdiction that primarily deals with the burden of citizens through taxes and also addresses economically highly relevant financial law questions is relatively rare. Many states organize the legal review of tax burdens on individuals within the framework of other branches of the judiciary – mostly administrative courts. They all know: Even in our country, there has been repeated loud discussion in the past about merging the financial judiciary with other branches of the judiciary. Setting aside the fact that this would likely require a constitutional majority, I have always considered it wise to maintain the financial judiciary as a separate branch of the judiciary. And if thoughts about merging have become rare, it is also because it is recognized that our tax law has now become a highly complex area of law and has become so self-contained that details can only be grasped by experienced professionals like you, along with the specialized legal profession.
I am very pleased to have come to Munich today to celebrate this anniversary with you – an anniversary that is also a reflection of 100 years of German history. But also because I can and want to express my great appreciation for the work of your judiciary with my visit. In short: If there were no independent financial judiciary, one would have to invent it! I wish you a wonderful celebration and great success for the next 100 years.
The original German. The tags above are read on the English translation's sentences.
"In dieser Welt ist uns nichts sicher, außer der Tod und die Steuern." Benjamin Franklin wird dieser Aphorismus zugeschrieben, der jedenfalls an diesem Gericht nur allzu bekannt sein dürfte. Er verdeutlicht unnachahmlich, welchen Stellenwert Steuern für die Bürgerinnen und Bürger eines Staates haben, aber auch, dass ohne Steuern seit jeher kein Staat zu machen ist. Wenn wir heute hier in München als Jubiläum die 100. Wiederkehr der Einführung einer Finanzrechtsprechung in Deutschland feiern, so können wir das nicht, ohne uns klar zu machen: Steuern gehören zu denjenigen Bereichen staatlicher Hoheitsgewalt, in denen ein Staat den Menschen besonders eindringlich, nämlich mit Befehl und Zwang gegenübertritt. Die Einhegung staatlicher Hoheitsgewalt durch ihre Bindung an Recht und Gesetz sowie die Kontrolle staatlicher Machtausübung durch unabhängige Gerichte ist eine besondere zivilisatorische und kulturelle Leistung. Diese Leistung hat in Deutschland eine längere Tradition, ich erinnere nur an das Kreuzbergurteil des Preußischen Oberverwaltungsgerichts aus dem Jahre 1882. Es wird heute trotz nostalgischer Verklärung als juristische Bestätigung des bürgerlichen Rechtsstaats gesehen, der sich politisch im Laufe des 19. Jahrhundert durchgesetzt hatte. Maßgebliche Ideen des Rechtsstaats – gesetzliche Grundlage und Begrenzung, Bestimmtheit und Vorhersehbarkeit von staatlichen Eingriffen und Rechtsschutz durch Gerichte – finden hierdurch ihre Bestätigung. Rechtsstaat heißt so vor allem: Bindung an das Gesetz, Rechtssicherheit und Schutz vor dem Staat.
In dieser Tradition steht auch die Einführung der Finanzgerichtsbarkeit vor 100 Jahren. Zwar hatte bereits das Reichskammergericht seit dem 15. Jahrhundert Streitigkeiten geschlichtet, die die allgemeine Reichssteuer betrafen. Und mit der Einführung einer Verwaltungsgerichtbarkeit in den deutschen Ländern im 19. Jahrhundert gab es in gewissem Umfang auch Rechtsschutz gegen Steuerverwaltungsakte. Aber einen spezifischen Rechtsschutz in steuerrechtlichen Fragen gibt es erst, seit der Reichsfinanzhof am 1. Oktober 1918 – noch vor Ausrufung der Republik – seine Arbeit aufnahm. Obwohl noch im Kaiserreich konzipiert und ins Werk gesetzt, war die Einführung einer Finanzgerichtsbarkeit – entgegen jedem Verdacht – nicht Ausdruck von obrigkeitsstaatlichem Denken. Vielmehr stand hier tatsächlich der Rechtsschutz des Einzelnen im Mittelpunkt des Vorhabens. Es heißt in einer Quelle: Die Steuerpflichtigen sollten vor übermäßiger steuerlicher Beanspruchung in Schutz genommen werden, die mit neuen Reichssteuern als Folge der militärischen Ausgaben im Ersten Weltkrieg drohten.
Trotzdem: "100 Jahre Finanzgerichtsbarkeit in Deutschland" – ein solches Jubiläum wirft Fragen auf. Wir feiern ja nicht den 100. Geburtstag eines Gerichts! Seine Arbeit nahm am 1. Oktober 1918 der Reichsfinanzhof auf, in den letzten Tagen des Kaiserreichs. Und heute residiert im Fleischerschlösschen in München der Bundesfinanzhof. Schon die beiden unterschiedlichen Namen verdeutlichen: Nicht nur 100 Jahre Steuerrechtsprechung spiegeln sich in diesem Jubiläum, sondern auch 100 Jahre wechselvolle deutsche Geschichte.
Wenn wir heute die finanzgerichtliche Rechtsprechung würdigen, dürfen wir über die Brücke dieser Entwicklung nicht hinweggehen und die dunkle Zeit der nationalsozialistischen Jahre nicht verschweigen. Nachdem der Reichsfinanzhof in den 1920er Jahren seiner Rolle gerecht wurde, im Steuerrecht eine selbstbewusste, unabhängige Kontrollinstanz zu sein, wurde er nach 1933 in das nationalsozialistische Herrschaftssystem eingeordnet. Sein international angesehener Präsident Herbert Dorn, der zu den Gründervätern des Internationalen Steuerrechts gehört, wurde auf der Grundlage des Gesetzes zur Wiederherstellung des Berufsbeamtentums am 31. März 1934 in den Ruhestand versetzt. Schmuckloser hätte das Entlassungsschreiben nicht sein können. Es sollte die Ächtung Herbert Dorns deutlich machen. Herbert Dorn gelang die Flucht ins Exil und überlebte die nationalsozialistische Gewaltherrschaft. Zwei weitere Richter des Reichsfinanzhofs wurden deportiert – Rolf Grabower und Franz Oppens. Franz Oppens kehrte aus Auschwitz nicht zurück.
Bei der Vorbereitung meiner heutigen Rede habe ich gelernt, dass es zwar vereinzelte wissenschaftliche Arbeiten, aber keine umfassende wissenschaftliche Untersuchung zur Tätigkeit des Reichsfinanzhofs unter der nationalsozialistischen Herrschaft gibt. Wäre es nicht gut, diese Lücke jetzt zu schließen? Und auf diese Weise zu zeigen, dass und wie die Nationalsozialisten das Recht – auch das Finanz- und Steuerrecht – als Diskriminierungsinstrument nutzten! Sebastian Haffner schildert in seiner "Geschichte eines Deutschen" eindrucksvoll die Atmosphäre, die er als Referendar in diesen Tagen erlebte, als SA-Leute mit den Worten "Nichtarier haben sofort das Lokal zu verlassen" in die Bibliothek des Berliner Kammergerichts eindrangen und die anwesenden Referendare, Richter und Anwälte die Räumung des Gerichts nahezu protestlos hinnahmen. "Als ich das Kammergericht verließ", so schreibt Sebastian Haffner, "stand es grau, kühl und gelassen da wie immer, vornehm abgerückt von der Straße hinter seinen Parkbäumen. Man sah ihm keineswegs an, daß es soeben als Institution zusammengebrochen war."
Auch das Steuerrecht, die Steuerbehörden und Finanzgerichte blieben von dieser nationalsozialistischen Vereinnahmung nicht verschont. Das Steuerrecht wurde zum Instrument, um insbesondere die jüdischen Mitbürger finanziell auszuplündern. Finanzbehörden und -gerichte hatten bei der Beurteilung steuerrechtlicher Tatbestände die nationalsozialistische Weltanschauung zu Grunde zu legen – so die gesetzliche Anordnung aus § 1 Abs. 1 des Steuerrechtsanpassungsgesetzes von 1934. Hier fand sich eine gesetzliche Grundlage zu der – wie Bernd Rüthers es genannt hat – "unbegrenzten Auslegung", mithilfe derer nationalsozialistische Juristen in allen Rechtsgebieten Rechtsvorschriften ideologisierten, das Recht dem nationalsozialistischen Machtanspruch dienstbar machten und damit den Weg zu seiner willkürlichen Anwendung ebneten. Steuerliche Vorschriften wurden so auch durch den Reichsfinanzhof zulasten und zum Nachteil jüdischer Mitbürger ausgelegt und angewendet. Die Steuerangelegenheiten anderer, dem Regime missliebiger Personen oder Einrichtungen – etwa Kirchen, Religionsgemeinschaften und geistliche Orden – wurden ebenso zum Instrument der Unterdrückung und Diskriminierung. Hierzu finden sich in der instruktiven Ausstellung des Bundesfinanzhofs im Fleischerschlösschen bedrückende Beispiele.
Wenn wir uns an diesen Teil der deutschen Justizgeschichte heute erinnern, müssen wir feststellen: Dieses Geschehen ist so fern – aber manches auch wieder nah, wenn ich an aktuelle Debatten über Anfechtungen der Demokratie heute denke.
Damals war mit der Weimarer Reichsverfassung gerade ein demokratisch organisiertes Staatswesen eingerichtet worden, sie verfügte über einen Grundrechtsteil, sie kannte die Unabhängigkeit der Richter – die Weimarer Verfassung war in ihrer Zeit eine durchaus moderne Verfassung. Trotzdem wurden all ihre Sicherungen und Garantien binnen kurzer Zeit außer Kraft gesetzt und die parlamentarische Demokratie radikal beseitigt. Zu dünn war die demokratische Humusschicht. Weimar, eine Demokratie mit nur wenigen Demokraten – und daran ist sie gescheitert.
Geschichte wiederholt sich nicht – hoffen wir –, gleichwohl können wir aus ihr lernen. Auch heute leben wir in einer Zeit, in der zumindest der Eindruck entstehen kann, dass die Demokratie in Teilen der Bevölkerung nicht sonderlich tief verankert scheint. Vielen Menschen scheint das Bewusstsein dafür abhandengekommen zu sein, dass der demokratische Rechtsstaat nicht vom Himmel gefallen und nicht auf ewig garantiert ist. Viele wollen nicht wissen oder ignorieren es, dass er nur dann eine Zukunft hat, wenn sich Demokraten für seinen Erhalt und seine Zukunft engagieren.
Mir fällt in der aktuellen Diskussion auf: Es wird schon gar nicht mehr hinterfragt, wenn Demokratie in Artikeln neuerdings als Oberbegriff für unterschiedliche Formen von liberaler und illiberaler Demokratie genommen wird.
Das ist bei uns in Deutschland so, aber bedauerlicherweise auch bei unseren nächsten Nachbarn in Europa. Hier wie dort hat man aus leidvollen Erfahrungen auf rechtsstaatliche Sicherungen gesetzt – bei uns als Konsequenz aus der nationalsozialistischen Gewaltherrschaft, bei vielen Nachbarn nach 1990 als Abkehr von der kommunistischen Herrschaft. Verfassungs- und Rechtsbindung, gerichtliche und verfassungsgerichtliche Kontrolle staatlichen Handelns, auch des Gesetzgebers, sind heute wieder unterschätzte zivilisatorische Errungenschaften. Sie dämmen die willkürliche Ausübung staatlicher Macht ein und zähmen sie. Als Sicherungen sind sie völlig unverzichtbar, weil sie ein Wesenskern des freiheitlichen Rechtsstaats sind. Aber es macht den Eindruck, wie jüngst die Vizepräsidentin des Europäischen Gerichtshofs für Menschenrechte geschrieben hat, als sei der Grundkonsens zu Rechtsstaatlichkeit und Menschenrechten in Europa brüchig geworden.
Denn die liberale Demokratie und der Rechtsstaat werden in einigen Ländern in Frage gestellt, Strukturen und rechtliche Sicherungsmechanismen werden stark eingeschränkt oder gar beseitigt. Regierungen mit autoritärem Anspruch beschneiden oft als einen der ersten Schritte die Unabhängigkeit der Gerichte, schränken Grundrechte und rechtsstaatliche Maßstäbe ein und ersetzen unabhängige Amtsträger durch willfährige. Konjunktur hat in manchen Teilen Europas die Vorstellung einer illiberalen Demokratie, eines Systems, in dem zumindest die Werte der liberalen Demokratie kein zentrales Element der staatlichen Organisation mehr sein sollen. Wer das für übertrieben hält, dem empfehle ich die Lektüre der Rede von Victor Orbán an der Sommeruniversität Bálványos im Juli dieses Jahres. Aber eine "illiberale Demokratie" ist ein Widerspruch in sich. Herrschaft in der Demokratie, Herrschaft der Mehrheit, ist eben nicht unbeschränkt, sie ist durch Recht gebunden, und sie erschöpft sich auch nicht in plebiszitärer Akklamation ohne Rechtsstaat und ohne Minderheitenschutz, wie einige das offenbar inzwischen gerne hätten. Demokratie ist entweder liberal oder sie ist keine Demokratie. Ich wiederhole, was ich bereits am vergangenen Mittwoch in Frankfurt gesagt habe: Wir sollten den Begriff der Demokratie wieder schärfen und dürfen ihn weder in Europa noch bei uns in Deutschland denjenigen zur Manipulation überlassen, die illiberale oder autoritäre Ziele verfolgen.
Es muss uns große Sorgen bereiten, wenn in Europa Meinungs- und Pressefreiheit rechtlich behindert oder faktisch ausgeschaltet werden; wenn in Europa die Unabhängigkeit der Justiz eingeschränkt wird. Dies geschieht, indem die Zuständigkeiten von Verfassungsgerichten beschnitten und Verfassungsgerichte neutralisiert werden, indem die Zahl der Richter erhöht und die neuen Stellen mit Parteigängern besetzt werden. Oder anderes Beispiel: Richter werden durch einfache Verfügungen des Justizministers ihres Amtes enthoben und an ein Gericht niedrigerer Instanz oder gleich in den Ruhestand versetzt. Oder die Altersgrenze von allen Richtern wird herabgesenkt, so dass eine ganze Generation ausscheidet. Oder wenn Regierungen in Aussicht stellen, nicht genehme Urteile des Europäischen Gerichtshofs in Luxemburg in Zukunft zu ignorieren.
Für alle Fallgestaltungen haben wir leider Beispiele in der jüngsten Justizpolitik europäischer Mitgliedstaaten. Ich reihe mich nicht ein in den Kreis derjenigen, die täglich den Abgesang auf die liberale Demokratie des Westens anstimmen. Man kann sich auch in Endzeitstimmungen hineinreden und -schreiben. Aber feststellen sollten wir: Es gibt Tendenzen, die im Gegensatz zu den Errungenschaften unserer freien Gesellschaften und Staaten stehen. Wir müssen erinnern: Das liberale westliche Demokratiemodell, wie es den europäischen Rechtskulturen zugrunde liegt, ist der gemeinsame Grund. Europa ist eine Rechtsgemeinschaft – sie steht für Gewaltenteilung, Rechtsstaat, Minderheitenschutz, Grundrechtsgeltung und unabhängige Gerichte. Und das gilt es zu bewahren – überall in Europa!
Aber der Blick ins europäische Ausland darf kein überheblicher Blick sein und sollte nicht davon abhalten, sensibel auf Veränderungen im eigenen Land zu schauen. Wir sollten aufmerken, wenn sich die Exekutive über eine Entscheidung des Bundesverfassungsgerichts hinwegsetzt; wenn Verwaltungsgerichte ausgebremst und vor vollendete Tatsachen gestellt werden, bevor sie entscheiden können; wenn Gerichte laut über die Anwendung von Zwangsmitteln gegenüber Behörden zur Durchsetzung ihrer Entscheidungen nachdenken müssen, wie es der Bayerische Verwaltungsgerichtshof kürzlich in einem Verfahren getan hat.
Es mögen nur Einzelfälle sein, und jeder für sich allein – im Vergleich zum europäischen Ausland – sicher nicht so schwerwiegend. Mit anderen Worten: Es sind Beispiele für eine Tendenz, die noch kein Grund für Alarmismus sind. Sensibilität für alle Formen einer Schwächung der Autorität der Justiz ist dennoch angezeigt – ein Effekt, der möglicherweise noch verstärkt wird, wenn vereinzelt Politik von den Gerichten fordert, sie sollten bei ihren Entscheidungen auf das Rechtsempfinden der Bevölkerung Rücksicht nehmen. Das Grundgesetz ist da eigentlich klar und unmissverständlich: "Die Richter sind unabhängig und nur dem Gesetze unterworfen." Kürzer und eindeutiger geht es nicht! Ich habe schon bei meinem Treffen mit den Verfassungsgerichtspräsidenten des Bundes und der Länder am 4. Mai in Schwetzingen und anlässlich des letzten Richterwechsels am Bundesverfassungsgericht darauf hingewiesen: Vertrauen in die Justiz und in den Rechtsstaat sind nicht "nice to have". Rechtstreue und Rechtsgehorsam sind die Basis für unser friedliches Zusammenleben.
Aber wir sollten wissen: Vertrauen muss immer wieder neu erarbeitet und bestätigt werden. Gerade wenn öffentliche Stellen Urteile ignorieren, trägt dies nicht dazu bei, das Vertrauen der Bürger in den Staat und seine Institutionen insgesamt zu festigen. Und dieses Vertrauen ist nicht leicht zu erringen: Ernst-Wolfgang Böckenförde hat mit seinem allzu bekannten Satz darauf hingewiesen, dass der säkulare Staat von Voraussetzungen lebt, die er selbst nicht schaffen kann. Vielleicht ist es auch das Schwinden dieser Voraussetzungen, das es Populisten bei uns und bei unseren Nachbarn leicht macht, mit dem Kampf gegen das Etablierte, in das ein Bestand von Common Sense eingeschrieben ist, Anhänger um sich zu scharen und für die Verächtlichmachung demokratischer und rechtsstaatlicher Institutionen Zustimmung zu erhalten.
Das kann uns nicht gleichgültig lassen. Die Intaktheit der rechtsstaatlichen Institutionen und der Respekt vor gerichtlichen Entscheidungen gehören zu den Kernvoraussetzungen einer funktionierenden Demokratie. Der Präsident des Bundesverfassungsgerichts hat es vor wenigen Tagen auf dem Juristentag auf den Punkt gebracht: "Jede Investition in den Rechtsstaat ist auch eine Investition in die Demokratie." Dem ist nichts hinzuzufügen.
Ich könnte versucht sein, in diesem Zusammenhang am Ende noch den Streit über Nichtanwendungserlasse im Steuerrecht anzusprechen – eine Streitfrage seit der Einrichtung einer eigenen Finanzgerichtsbarkeit. Aber hierüber streiten Berufenere als ich. Jedenfalls wurde der Bundesfinanzhof im Bewusstsein errichtet, nicht Gehilfe der Finanzverwaltung oder gar des Bundesfinanzministeriums zu sein. Er nahm an der Stelle des bereits 1945 errichteten bayerischen Obersten Finanzgerichts im Herbst 1950 als erstes Oberstes Bundesgericht seine Arbeit auf. Seither erfüllt er seine Aufgabe, die Rechtspositionen auch der Steuerpflichtigen zu schützen – im Einzelfall und durch Kontrolle über die gleichmäßige Anwendung bestehender steuerrechtlicher Vorschriften.
Und auch neuen Entwicklungen ist der Bundesfinanzhof nicht aus dem Wege gegangen. Das Europarecht und seine Vorgaben hatten Bundesfinanzhof und Finanzgerichtsbarkeit nicht nur zu berücksichtigen, sondern – wenn nachhaltige Zweifel angezeigt waren – auch im Hinblick auf Vereinbarkeit mit sonstigem Recht und Europarecht zu überprüfen. Ich sage das, weil Bundesfinanzhof und Finanzgerichte zu den Gerichten gehören, die besonders vorbildlich sind, wenn es um Vorlagen an den Europäischen Gerichtshof in Luxemburg geht.
Das alles ist gut, aber eben nicht selbstverständlich! Dass mit der Finanzgerichtsbarkeit eine spezielle Fachgerichtsbarkeit errichtet wird, die sich vor allem mit der Belastung der Bürgerinnen und Bürger durch Steuern und auch wirtschaftlich höchst relevanten finanzrechtlichen Fragen auseinandersetzt, ist vergleichsweise selten. Viele Staaten organisieren die Rechtskontrolle von steuerrechtlichen Belastungen der Individuen im Rahmen anderer Gerichtszweige – meist der Verwaltungsgerichte. Sie alle wissen: Auch bei uns wurde immer wieder in der Vergangenheit laut darüber nachgedacht, die Finanzgerichtsbarkeit mit anderen Gerichtszweigen zusammenzufassen. Sehen wir einmal davon ab, dass dazu möglicherweise eine verfassungsändernde Mehrheit notwendig wäre, habe ich es immer auch für ein Gebot der Klugheit gehalten, die Finanzgerichtsbarkeit als eigenen Gerichtszweig zu erhalten. Und wenn Gedankenspiele über Zusammenlegung selten geworden sind, dann auch, weil anerkannt wird, dass unser Steuerrecht inzwischen ein hochkomplexes Rechtsgebiet ist und sich so weitgehend verselbstständigt hat, dass Details nur noch von erfahrenen Fachleuten wie Ihnen samt der spezialisierten Anwaltschaft durchdrungen werden kann.
Ich bin sehr gerne heute nach München gekommen, um dieses Jubiläum mit Ihnen zu feiern – ein Jubiläum, das gleichzeitig ein Spiegel von 100 Jahren deutscher Geschichte ist. Aber auch, weil ich mit meinem Besuch meine große Wertschätzung für die Arbeit Ihrer Gerichtsbarkeit zum Ausdruck bringen kann und möchte. Kurz: Gäbe es die eigenständige Finanzgerichtsbarkeit nicht, man müsste sie erfinden! Ich wünsche Ihnen eine schöne Feier und gutes Gelingen für die nächsten 100 Jahre.