




- Context
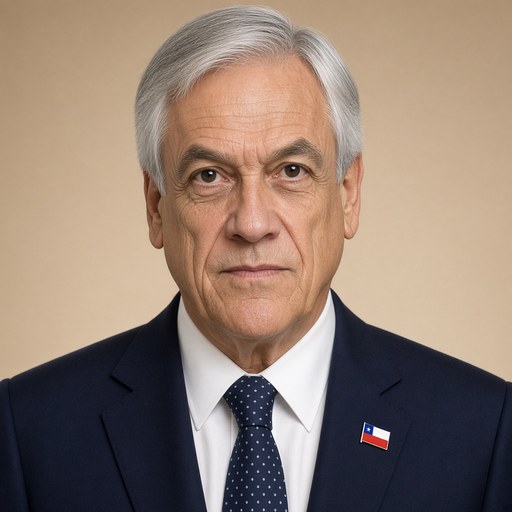
- Piñera signed a major Pension System Reform bill on October 29, 2018, announcing increased contributions and expanded solidarity benefits for Chilean retirees.
- Main themes
- Pension system reform, contributory pillar strengthening, solidarity pillar expansion, employer contribution increase, middle class pension benefits, women's pension equity, voluntary retirement extension incentives, elderly welfare programs, severe dependency insurance, aging population, birth rate promotion, state-funded subsidies
- Duration
- ~10 min
- Words
- 1,163
- Sentences
- 37
- Readability
- 32
- Grade
- 16.5
- Syntax
- 3.59
- Vocabulary
- 2.27
Translated from Spanish
The broad sphere of national life a sentence belongs to. Every sentence has an Arena, so it is the denominator the other indices are read against.
Other37 sentences in 23 paragraphs
Good afternoon:
One of the main commitments of our government program was a new and better deal for our elderly. And we are fulfilling it through multiple programs, such as “Better Adult,” “Positive Aging,” and also with a profound, urgent, fair, and necessary pension reform.
What does this Pension Reform consist of?
Our pension system has two main pillars: the contributory pillar, in which workers contribute 10% of their salary every month for their pension savings; and the solidarity pillar, in which the State contributes public resources to improve the pensions of those in greatest need.
This reform strengthens both pillars. The contributory pillar, through an additional contribution, which will be borne by companies, and which will go directly to the pension savings account of each worker, will gradually reach an additional 4%. This means that the 10% we have had since the new pension system was created will increase from 10% to 14%, that is, it will have an additional increase of 40%. In practice, for workers who join the labor force, this reform means an increase in the pensions of all workers by 40%.
But, in addition, this reform also strengthens the solidarity pillar. The State will make a great effort to, with public resources, improve the pensions of four major groups: first, the most vulnerable sectors. This reform immediately increases, when it comes into effect, the basic solidarity pension by 10%, which can increase up to 50% depending on the age of the pensioners; but additionally, it immediately increases the solidarity pension contribution by 15%, which can reach an increase of 70% depending on the age of the pensioner. This was the traditional solidarity pillar.
But our reform has sought to create a second solidarity pillar, to benefit three major groups that today were not benefited by the current solidarity pillar.
First, the middle class: all people who belong to the middle class and who have a minimum of contributions, 16 in the case of women, 22 in the case of men, will receive an additional contribution from the State for each year of contribution above those limits. And this will benefit our middle class, which has normally been excluded from any State assistance in pension matters.
But it will also benefit middle-class women, who in addition to this bonus for the middle class, will have an additional bonus for being women, because we know that women in our pension system, due to having lower salaries and more pension gaps, have lower pensions. Normally, this is due to motherhood or family care. And we want to compensate for this fact, through this additional bonus that middle-class women in our country will receive.
And, thirdly, we want to incentivize, motivate, so that freely and voluntarily those who want and can extend their stay in the labor market beyond the legal retirement age. And for that reason, those who do so will receive an additional contribution, a reward, an incentive for that greater effort.
I want to remind you that if a person extends their stay in the labor force for 5 years, just for that reason their pension will increase by 40%. And, in addition, they will receive this support, a contribution to the effort that the State will provide with public resources. In this way, we are encouraging older adults who want to remain in the labor market.
These three elements, this special contribution for the middle class, this special contribution for women, and this special contribution for those who voluntarily extend their stay in the labor market, are facts that this reform incorporates.
Additionally, because we know that the number of older adults is growing very strongly, when the pension system was designed in Chile there were fewer than one million older adults, today we have more than 3 million older adults. And the Chilean population is aging, because fewer children are being born every day, and it is part of our concern and occupation to promote birth rates and family, and because we are living longer every day, it is part of our mission and occupation to improve the quality of life in those additional years.
Many of these older adults have severe dependencies, that is, for physical or intellectual reasons, they cannot take care of themselves and require special help and support.
That is why this reform establishes insurance for situations of severe dependency, which will allow people in that condition to receive an additional pension or an additional contribution to the pension they have, to cope with the higher expenses that come with being non-self-sufficient.
But a subsidy is also created, financed with State resources, for those people who, without having made that contribution, are in a situation of non-self-sufficiency, and that subsidy will be financed by the State, and will reach an amount of up to 80,000 pesos, which undoubtedly significantly complements the pensions that those people currently receive.
Additionally, this reform addresses the fact that pension savings belong to the workers and, therefore, recognizes and reinforces that fact and gives the workers themselves the right to choose who will manage that additional 4% that will start to enter their individual pension savings accounts.
And, therefore, we will open the industry for new institutions, companies, subsidiaries of compensation funds, life insurance companies, savings and loan cooperatives, general fund managers, to compete to win the favor of Chilean workers, who will decide who manages their savings.
And we are also incorporating greater competition into the traditional Pension Fund Administrator industry that we have today, improving the information that affiliates will receive, facilitating the transfer of affiliates from one AFP to another through modern technology systems, improving the bidding system for the portfolios of people who join the labor market, and establishing the possibility that Pension Fund Administrators can make discounts based on the permanence of workers and based on the size of the group that joins.
In this way, we are facing a strengthening of the contributory pillar, a strengthening of the solidarity pillar, and we are also addressing the growing problem or situation of older adults who, due to difficulties in self-sufficiency, require special support.
Additionally, to address pension gaps, we have established in this project a modification that allows unemployment insurance to not only pay an amount for being unemployed but also to pay the pension contributions of people while they are unemployed, to reduce pension gaps.
Undoubtedly, this is a very important reform, which means a huge effort for the private sector, which will have to gradually finance that additional 4% contribution, but also for the public sector, because the total cost for the public sector of this reform, in practice, reaches USD 3.5 billion.
And, consequently, it is a huge effort that Chilean society is making, for a noble, fair, urgent, and necessary cause, such as improving the quality of life of our older adults, and applying that principle of treating our older adults today as we want to be treated tomorrow.
The original Spanish. The tags above are read on the English translation's sentences.
Muy buenas tardes:
Uno de los principales compromisos de nuestro programa de Gobierno fue un nuevo y mejor trato con nuestros adultos mayores. Y lo estamos cumpliendo a través de múltiples programas, como “Adulto Mejor”, “Envejecimiento Positivo” y también con una profunda, urgente, justa y necesaria reforma a las pensiones.
¿En qué consiste esta Reforma a las Pensiones?
Nuestro sistema previsional tiene dos grandes pilares: el pilar contributivo, en que los trabajadores todos los meses aportan un 10% de su sueldo para su ahorro previsional; y el pilar solidario, en que el Estado aporta recursos públicos para mejorar las pensiones de los más necesitados.
Esta reforma fortalece los dos pilares. El pilar contributivo, a través de un aporte adicional, que será de cargo de las empresas, y que irá directamente a la cuenta de ahorro previsional de cada trabajador, que alcanzará a un 4% adicional en forma gradual. Esto significa que el 10% que hemos tenido desde que se creó el nuevo sistema de pensiones, aumentará de 10 a 14%, es decir, tendrá un aumento de un 40% adicional. En régimen, a los trabajadores que se incorporen a la fuerza de trabajo, esta reforma significa un aumento en las pensiones de todos los trabajadores, de un 40%.
Pero, además, también esta reforma fortalece el pilar solidario. El Estado va a hacer un gran esfuerzo para, con recursos públicos, mejorar las pensiones de 4 grandes grupos: primero, los sectores más vulnerables. Esta reforma incrementa en forma inmediata, cuando entre en vigencia, en un 10% la pensión básica solidaria, la cual puede aumentar hasta un 50% en función de la edad de los pensionados; pero adicionalmente aumenta en forma inmediata en un 15% el aporte previsional solidario, que podrá llegar a un aumento del 70% en función de la edad del pensionado. Esto era el pilar solidario tradicional.
Pero nuestra reforma ha querido crear un segundo pilar solidario, para beneficiar a 3 grandes grupos que hoy día no estaban beneficiados con el pilar solidario actual.
Primero, la clase media: todas las personas que pertenezcan a la clase media y que tengan un mínimo de cotizaciones, 16 en el caso de las mujeres, 22 en el caso de los hombres, van a recibir un aporte adicional del Estado por cada año de cotización por encima de esos límites. Y eso va a favorecer a nuestra clase media, que normalmente ha estado excluida de toda ayuda del Estado en material previsional.
Pero también va a favorecer a las mujeres de clase media, que además de esta bonificación por clase media, tendrán una bonificación adicional por ser mujeres, porque sabemos que las mujeres en nuestro sistema previsional, por tener menos salarios, más lagunas previsionales, tienen pensiones más bajas. Normalmente, esto obedece a la maternidad o al cuidado de la familia. Y queremos compensar este hecho, a través de esta bonificación adicional que recibirán las mujeres de clase media de nuestro país.
Y, en tercer lugar, queremos incentivar, motivar, para que libre y voluntariamente las personas que quieran y puedan, extiendan su permanencia en el mundo del trabajo más allá de la edad legal de jubilación. Y por eso, quienes lo hagan van a recibir un aporte adicional, un premio, un incentivo a ese mayor esfuerzo.
Quiero recordar que, si una persona extiende su permanencia en la fuerza de trabajo por 5 años, por ese sólo hecho su pensión va a aumentar en un 40%. Y, además, va a recibir este apoyo, aporte al esfuerzo que aportará el Estado con recursos públicos. De esta manera, estamos incentivando a los adultos mayores que quieran, a permanecer en el mundo del trabajo.
Estos tres elementos, este aporte especial para la clase media, este aporte especial para las mujeres y este aporte especial para los que extiendan voluntariamente su permanencia en el mundo del trabajo, son hechos que incorpora esta reforma.
Adicionalmente, porque sabemos que el número de adultos mayores está creciendo con mucha fuerza, cuando se diseñó el sistema previsional en Chile había menos de un millón de adultos mayores, hoy día tenemos más de 3 millones de adultos mayores. Y la población chilena está envejeciendo, porque cada día nacen menos niños, y es parte de nuestra preocupación y ocupación fomentar la natalidad y la familia, y porque cada día vivimos más y es parte de nuestra misión y ocupación mejorar la calidad de vida de esos años adicionales.
Muchos de estos adultos mayores tienen dependencias severas, es decir, por razones físicas o intelectuales, no pueden valerse por sí mismos y requieren una ayuda y un aporte especial.
Por eso esta reforma establece un seguro para situaciones de dependencia severa, que les va a permitir a las personas que estén en esa condición, recibir una pensión adicional o un aporte adicional a la pensión que tienen, para hacer frente al mayor gasto que significa el hecho de ser no valente.
Pero también se crea un subsidio financiado con recursos del Estado para aquellas personas que, no habiendo hecho esa contribución, estén en una situación de no valencia, y ese subsidio lo va a financiar el Estado, y va a alcanzar un monto de hasta 80 mil pesos, lo cual sin duda complementa en forma muy significativa las pensiones que hoy día reciben esas personas.
Adicionalmente, esta reforma se hace cargo de que el ahorro previsional pertenece a los trabajadores y, por tanto, reconoce y refuerza ese hecho y les entrega a los propios trabajadores el derecho a elegir quién va a administrar ese 4% adicional que va a empezar a ingresar a sus cuentas de ahorro previsional individual.
Y, por tanto, vamos a abrir la industria para que ingresen nuevas instituciones, sociedades, filiales de cajas de compensación, de compañías de seguros de vida, de cooperativas de ahorro y préstamo, de administradoras generales de fondos, que podrán competir para ganar la voluntad de los trabajadores chilenos, que decidirán quién administra sus ahorros.
Y también estamos incorporando mayor competencia a la tradicional industria de Administradora de Fondos de Pensiones que tenemos hoy día, mejorando la información que van a recibir los afiliados, facilitando el cambio de los afiliados de una AFP a otra a través de los sistemas de tecnologías modernas, mejorando el sistema de licitación de las carteras de las personas que se incorporan al mundo del trabajo, y estableciendo la posibilidad que las empresas Administradoras de Fondos de Pensiones puedan hacer descuentos en función de la permanencia de los trabajadores y en función del tamaño del grupo que se incorpora.
De esta forma, estamos enfrentando un fortalecimiento del pilar contributivo, un fortalecimiento del pilar solidario y nos estamos haciendo cargo también del creciente problema o situación de los adultos mayores que, por tener dificultades de autovalerse, requieren un apoyo especial.
Adicionalmente, para enfrentar las lagunas previsionales, hemos establecido en este proyecto una modificación que permite que el seguro de desempleo no solamente pague un monto por estar desempleados, sino que también pague las cotizaciones previsionales de las personas mientras están desempleados, para disminuir las lagunas previsionales.
Sin duda, ésta es una reforma muy importante, que significa un enorme esfuerzo para el sector privado, que tendrá que financiar gradualmente ese 4% de cotización adicional, pero también para el sector público, porque el costo total para el sector público de esta reforma, en régimen, alcanza los USD 3 mil 500 millones.
Y, en consecuencia, es un enorme esfuerzo que hace la sociedad chilena, por una causa noble, justa, urgente y necesaria, como es mejorar la calidad de vida de nuestros adultos mayores, y aplicar ese principio de tratar hoy día a nuestros adultos mayores como queremos que nos traten a nosotros mañana.